
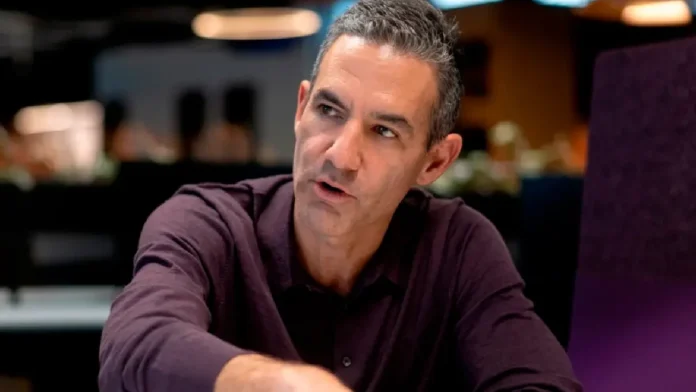
El debate sobre los límites a los intereses en el sistema financiero colombiano ha vuelto al centro de la discusión pública. David Vélez, CEO y fundador de Nu, cuestionó abiertamente el funcionamiento actual de la tasa de usura en el país y propuso su eliminación como una estrategia fundamental para integrar al sistema formal a millones de ciudadanos que hoy operan al margen de este.
Si bien reconoció que la medida nació con la intención primigenia de proteger a los consumidores, advirtió que en la práctica genera el efecto contrario, perjudicando de manera directa a los sectores con menor historial crediticio.
Panorama general: Según explicó, otorgar un préstamo conlleva un riesgo intrínseco de impago. Cuando las entidades disponen de poca información para evaluar el perfil de un solicitante, calibrar ese riesgo se vuelve un desafío complejo. Ante este escenario, si el tope máximo permitido por la ley resulta insuficiente para absorber dicho riesgo, la respuesta institucional suele ser la negación del financiamiento.
Para ilustrar la magnitud del problema, el empresario citó un informe conjunto elaborado por Anif y Colombia Fintech, el cual revela que más del 65% de los adultos en el país carecen de acceso al crédito formal. El mismo documento expone cifras alarmantes sobre el mercado informal: las tasas de interés anuales promedio del “gota a gota” alcanzan el 382% para personas naturales y se disparan hasta el 666% en el caso de las micro, pequeñas y medianas empresas (mipymes).
Bajo esta perspectiva, Vélez advirtió sobre la paradoja que encierra la regulación actual. Una política concebida para salvaguardar el bolsillo del consumidor termina cerrándole las puertas de la banca formal y empujándolo hacia alternativas de financiación extraordinariamente costosas y peligrosas.
David Vélez propone eliminar la tasa de usura en Colombia para combatir al «gota a gota»
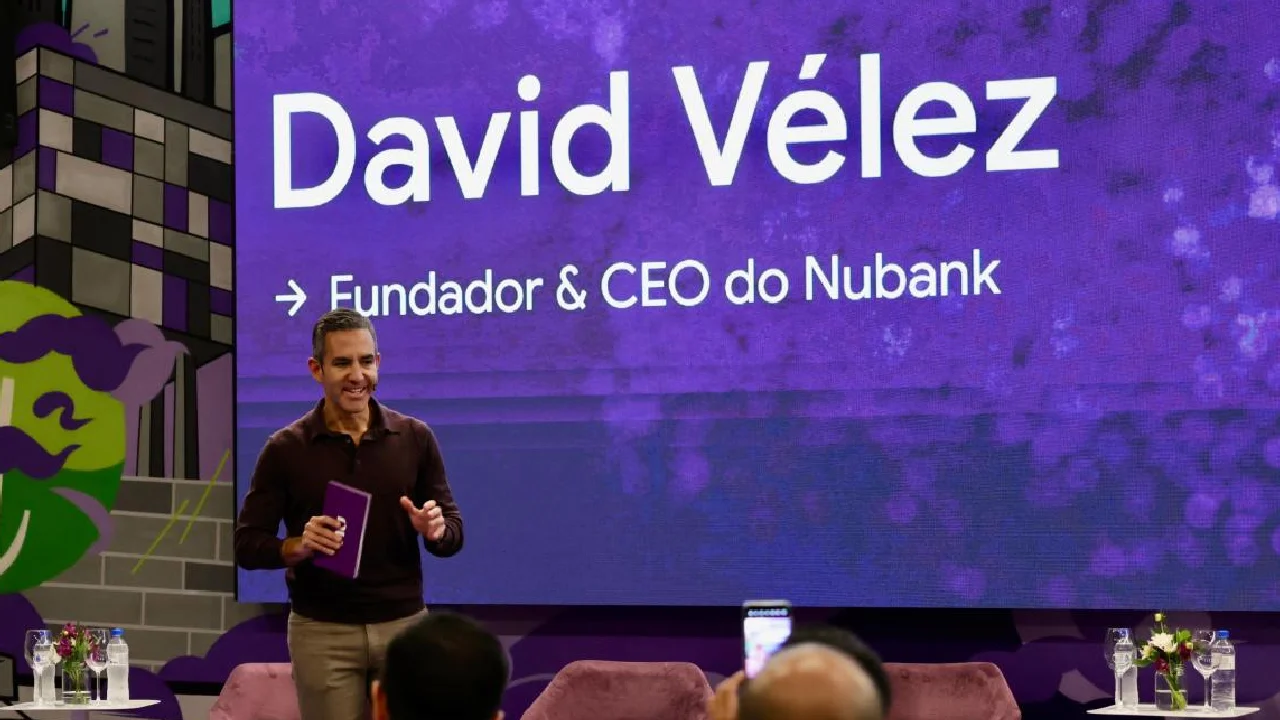
A pesar de proponer la supresión del tope a los intereses, el directivo subrayó que esta medida debe implementarse acompañada de un ecosistema regulatorio robusto. Su propuesta contempla tres ejes complementarios: fomentar la competencia entre las entidades, exigir absoluta transparencia en los costos y preservar mecanismos sólidos de defensa contra posibles abusos.
En este sentido, enfatizó que las innovaciones tecnológicas representan una ventana de oportunidad única para dinamizar el mercado financiero colombiano. Herramientas como el sistema Bre-B permiten que plataformas digitales compitan en igualdad de condiciones con los grandes bancos tradicionales, prescindiendo de costosas redes de sucursales físicas.
Asimismo, destacó el impacto de los pagos digitales y del modelo de Open Finance. Mediante la autorización de los clientes, estas herramientas generan historiales transaccionales transparentes que facilitan la evaluación de riesgos para personas y negocios históricamente excluidos.
Con una mayor oferta de opciones formales, el impacto principal recaería sobre las redes de usura callejera. «¿Quién perdería con más alternativas formales? El ‘gota a gota’», sentenció el empresario.
Por qué es importante: Para fundamentar su postura, el fundador de Nu trasladó la discusión al terreno económico general, poniendo en duda la efectividad histórica de los controles de precios dictados por los gobiernos.
Vélez comparó la tasa de usura con otras intervenciones estatales aplicadas en distintas latitudes, tales como las regulaciones a los alquileres de vivienda en Nueva York y Buenos Aires, o bien las políticas de control de precios de alimentos implementadas en Venezuela décadas atrás.
A partir de estas experiencias, defendió que los mercados suelen regular los precios de manera más eficiente que los decretos gubernamentales. Su propuesta para el sector financiero colombiano busca, en definitiva, sustituir el tradicional límite de tasas por un modelo apoyado en la libre competencia, la claridad informativa y la protección efectiva al consumidor.
La “tasa de usura” en Colombia tiene buenas intenciones, pero termina perjudicando precisamente a quienes busca proteger. La explicación es contraintuitiva. Prestar tiene riesgo de impago. Si una persona tiene poco historial crediticio, es más difícil evaluar ese riesgo. Cuando…
— David Velez (@velez_david) September 20, 2026