
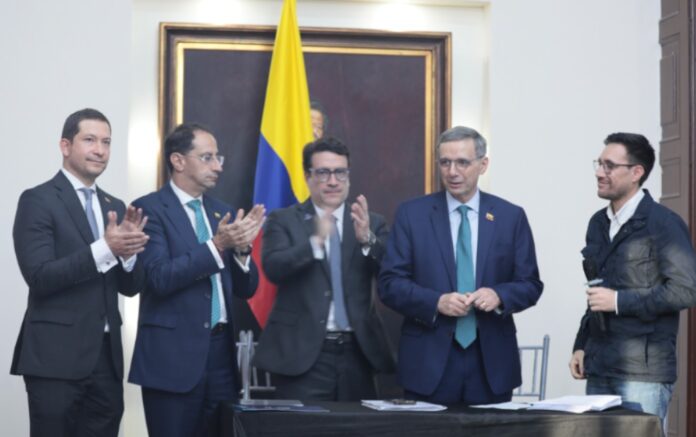
El presidente de Colombia, Abelardo de la Espriella, el ministro de Hacienda, Miguel Gómez Martínez, y el vicepresidente, José Manuel Restrep, radicaron este jueves 29 de octubre de 2026 el Proyecto de Ley 477 de 2026, conocido oficialmente como la Ley de Rescate Fiscal o Ley de Rescate Económico.
Se trata de una iniciativa para ajustar las finanzas públicas, reducir el déficit fiscal y contener el crecimiento del gasto estatal en cerca de $40 a $45 billones (equivalente al 2,2 % del PIB).
360 Radio analizó las principales modificaciones, efectos sobre empresas y personas, referentes internacionales, diseño del IVA, funcionamiento de EfectIVA y otros aspectos.
Tres conclusiones principales de la Ley de Rescate de De la Espriella
• Bajar renta no garantiza un alivio empresarial neto: Los mayores aportes de nómina pueden absorber parte del beneficio, especialmente en empresas intensivas en personal profesional.
• Mantener el 19% general no evita un aumento de IVA: La eliminación de tarifas y tratamientos preferenciales elevaría el impuesto en numerosas compras.
• La devolución puede mejorar la equidad si funciona: Identificación, facturación, acceso al pago y oportunidad son condiciones centrales, no detalles operativos menores.
Principales modificaciones de la Ley de Rescate
Renta empresarial
Propuesta de la ley: 33% en 2027 y 31% desde 2028, frente al 35%
Implicación: Mejora la rentabilidad después de impuestos, aunque la tarifa seguiría siendo relativamente alta.
Sector financiero y relacionados
Propuesta de la ley: Cinco puntos adicionales hasta 2030: 38% en relacionados 2027 y 36% en 2028-2030, bajo las
condiciones del artículo 57.
Implicación: Conserva una carga superior a la general.
Renta personal
Propuesta de la ley: Nuevo tramo del 9% entre 720 y 1.090
Implicación: Amplía contribuyentes y adelanta el acceso a la tarifa máxima.
Retención
Propuesta de la ley: Ajusta la tabla e introduce tramo del 9%
Implicación: Reduce el ingreso disponible durante el año. Es un anticipo, no otro impuesto.
Nómina empresarial
Propuesta de la ley: Restringe las exoneraciones de salud, SENA e ICBF
Implicación: Aumenta el costo de contratar en determinados rangos salariales.
Cotización personal a salud
Propuesta de la ley: Tarifas crecientes según ingreso: dependientes hasta 8%; independientes hasta 15,5% de su base de cotización
Implicación: Disminuye ingreso disponible; debe aanalizarse junto con renta.
IVA y EfectIVA
Propuesta de la ley: Elimina tarifa del 5%, modifica listas y crea devolución individual total o parcial desde 2028
Implicación: Amplía consumos gravados y busca compensar a población pobre y vulnerable.
Otros cambios fiscales, de inversión y administración
Patrimonio
Umbral de 95.500 UVT, tarifas marginales de 0,5% y 1%, y vigencia limitada a 2027-2030. Plantea su desaparición desde 2031.
RUGE
Estabilidad de 16 años. Renta del 20% para proyectos que inicien en 2027-2028 y del 26% desde 2029. Incluye depreciación acelerada y contraprestaciones verificables.
Normalización
En 2027: 15% para activos omitidos y pasivos inexistentes; régimen especial del 5% para criptoactivos omitidos. No legaliza activos de origen ilícito.
Alcohol, tabaco y bebidas
Modifica bases y tarifas; incorpora vapeadores y bebidas con edulcorantes. Parte del recaudo se destina a salud.
Ganancias en juegos
Propone 30% para ganancias ocasionales provenientes de loterías, rifas, apuestas y similares; se diferencia del IVA sobre la operación del juego.
Impuestos ambientales
Eleva gradualmente el impuesto al carbono, limita el beneficio por carbono neutralidad y elimina el impuesto a plásticos de un solo uso.
Gasto público
Reduce 50% los costos de contratos de servicios profesionales y apoyo en 2027; reduce nominalmente 20% el gasto de personal en 2028, exceptuando Fuerza Pública. Limita otros crecimientos y permite reorganización.
Activos del Estado
Programa de identificación y monetización de activos. Al menos 50% de los recursos netos se destina al servicio de la deuda durante las cuatro vigencias siguientes.
Regla fiscal y CARF
Metas fiscales por periodo de gobierno, cuenta de control, mecanismos correctivos, ajustes al CARF y obligaciones de información.
DIAN y cumplimiento
Cambios en facturación, sanciones, cobro de cartera, contrabando, reglas sobre criptoactivos, premios fiscales y alivios transitorios para regularización de obligaciones.
Empresas: tarifa de renta y costo de contratación
La Ley de Rescate propuesta por el Gobierno nacional establece que por cada $100 de utilidad fiscal, la tarifa general pasaría de $35 a $31 desde 2028. Manteniendo la misma base, son cuatro puntos menos: una reducción del 11,4% del impuesto inicialmente calculado. El efecto final cambia si la base, los beneficios o los costos también se modifican.
Aportes patronales propuestos
Hasta 2 salarios mínimos
- Salud: Exonerado
- SENA: Exonerado
- ICBF: Exonerado
- Total: 0%
Más de 2 y hasta 3 salarios mínimos
- Salud: 4%
- SENA: 1%
- ICBF: 1%
- Total: 6%
Más de 3 salarios mínimos
- Salud: 8,5%
- SENA: 2%
- ICBF: 3%
- Total: 13,5%
Esto aplica a los empleadores comprendidos por las reglas propuestas, con excepciones particulares. No incluye pensión, riesgos laborales, caja de compensación ni prestaciones.
¿Qué significa? Una compañía intensiva en profesionales puede perder por nómina parte importante del alivio en renta. Una empresa sin utilidad fiscal no obtiene un ahorro inmediato por bajar la tarifa, pero sí puede asumir el mayor costo laboral.
Personas naturales: umbrales, beneficios y carga efectiva
La tabla del impuesto sobre la renta que propone la Ley de Rescate ajusta sus rangos con tarifas marginales que van desde el 0% y suben hasta el tope del 39% para los ingresos más altos (específicamente a partir de las 8.670 UVT).
Hasta 720 UVT
- Tarifa marginal vigente: 0%
- Tarifa marginal propuesta: 0%
Más de 720 UVT a 1.090 UVT
- Tarifa marginal vigente: 0%
- Tarifa marginal propuesta: 9%
Más de 1.090 a 1.700 UVT
- Tarifa marginal vigente: 19%
- Tarifa marginal propuesta: 19%
Más de 1.700 a 4.100 UVT
- Tarifa marginal vigente: 28%
- Tarifa marginal propuesta: 28%
Más de 4.100 a 8.670 UVT
- Tarifa marginal vigente: 33%
- Tarifa marginal propuesta: 33%
Más de 8.670 a 18.970 UVT
- Tarifa marginal vigente: 35%
- Tarifa marginal propuesta: 39%
Más de 18.970 a 31.000 UVT
- Tarifa marginal vigente: 37%
- Tarifa marginal propuesta: 39%
Más de 31.000 UVT
- Tarifa marginal vigente: 39%
- Tarifa marginal propuesta: 39%
El incremento real puede ser mayor cuando también se reducen deducciones o exenciones. No conviene traducir el umbral a un único salario mensual: depende de aportes obligatorios, dependientes, ingresos y naturaleza de la actividad.
Las cotizaciones a salud también aumentan según rangos: para dependientes, del 4% hasta el 8%; para independientes, del 12,5% hasta el 15,5%, aplicados a la base de cotización correspondiente.
Comparación internacional: empresas y personas
Aunque no existe un sistema superior en todas las dimensiones, seleccionamos los referentes por recaudación, diseño del IVA, marco fiscal y pertinencia regional. Las cifras son tarifas legales de referencia, no cargas efectivas de cualquier contribuyente.
Colombia (vigente)
- Renta empresarial: 35%
- Renta personal superior: 39%
- IVA general: 19%
Colombia (propuesta desde 2028)
- Renta empresarial: 31%
- Renta personal superior: 39%, desde menor base
- IVA general: 19%, base ampliada
Dinamarca
- Renta empresarial: 22%
- Renta personal superior: más o menos 60,5%, con componentes municipal y laboral
- IVA general: 25%
Suecia
- Renta empresarial: 20,6%
- Renta personal superior: más o menos 52%, según municipio
- IVA general: 25%, con reducidas
Nueva Zelanda
- Renta empresarial: 28%
- Renta personal superior: 39%
- IVA general: 15%
Chile
- Renta empresarial: 27%, régimen general semiintegrado
- Renta personal superior: 40%
- IVA general: 19%
Uruguay
- Renta empresarial: 25%
- Renta personal superior: 36%, rentas del trabajo
- IVA general: 22% – mínima 10%
Recaudo total de estos países como porcentaje del PIB
Valores para el año 2024, según la OCDE.
- Dinamarca: 45,2%
- Suecia: 41,4%
- Nueva Zelanda: 32,9%
- Chile: 20,5%
- Colombia: 19,9%
La lección para Colombia: Un país puede recaudar poco en conjunto y cobrar mucho a sus empresas formales. Los Estados de alta tributación no necesariamente tienen tarifas empresariales más elevadas: recaudan también de personas, consumo y contribuciones sobre bases más amplias.
#Economía | Ley de Ajuste Fiscal: principales cambios, análisis y reacciones
El proyecto de Ley de Ajuste Fiscal, presentado por el Gobierno de @ABDELAESPRIELLA establece varios puntos de una hoja de ruta económica para Colombia, con la austeridad como bandera principal. Germán, Machado, Alejandro Gaviria (@agaviriau) y @andrespardoa fueron consultados por 360 Radio sobre las posibles implicaciones de esta reforma, estas fueron sus respuestas.
https://t.co/wLbZF4ZUBX
— 360 Radio (@360RadioCo) October 30, 2026
IVA: se mantiene el 19%, pero aumenta la base
Grupo u operación y efecto propuesto:
Bienes que hoy tienen el 5%
Efecto propuesto: Determinados cafés, avena, azúcar y pastas pasarían generalmente al 19% desde 2028, salvo otro tratamiento aplicable.
Híbridos, eléctricos y equipos
Efecto propuesto: Elimina partidas beneficiadas al 5%. La derogatoria específica aparece desde la entrada en vigor de la ley.
Importaciones de bajo valor
Efecto propuesto: Elimina el beneficio del literal j) del artículo 428 para operaciones que hoy cumplen sus condiciones, desde la entrada en vigor.
Licencias, alojamiento y nube
Efecto propuesto: Elimina exclusiones específicas para determinadas operaciones desde la entrada en vigor.
Juegos y apuestas
Efecto propuesto: Tarifa general, con bases particulares para su operación, incluidos juegos por internet; exceptúa loterías.
Gasolina y derivados
Efecto propuesto: Cambia bases y responsables; desde 2028 incorpora modificaciones en la cadena minorista.
Esenciales enumerados
Efecto propuesto: Conserva tratamientos sin cobro directo de IVA para diversos alimentos, medicamentos y servicios expresamente señalados.
IVA: precios, créditos fiscales y devolución
Puntos clave para el análisis:
• Del 5% al 19%: con precio antes de impuesto de $100, el precio final pasa de $105 a $119, un incremento del 13,33%, suponiendo traslado completo y ningún otro cambio. No es automáticamente un aumento de 14% del precio final.
• Canasta familiar: conservar esenciales sin IVA directo no mantiene intacto todo el gasto del hogar. Insumos, transporte y servicios pueden trasladar costos a precios; se necesita una estimación sectorial.
• Exento y excluido: el exento tiene tarifa cero y posibilidad de recuperar IVA de insumos bajo las reglas aplicables. En el excluido no se cobra IVA en la venta, pero el IVA de insumos asociado suele incorporarse al costo. La diferencia afecta caja y competitividad.
¿Cómo funcionaría EfectIVA desde 2028?
Beneficiario y devolución prevista:
Pobreza extrema, pobreza y tramo inferior de vulnerabilidad
Devolución prevista: 100% del IVA reconocido
Siguientes tramos de vulnerabilidad
Devolución prevista: 50%, 40% o 30% del IVA reconocido
Personas fuera de los grupos beneficiarios
Devolución prevista: Sin devolución
Se reconoce por persona, con límite mensual de hasta 5,5 UVT y reglas de actualización. No devuelve ilimitadamente todo el IVA de cualquier compra. Los tramos y su correspondencia con instrumentos de focalización se reglamentan.
• Utiliza facturación electrónica para determinar el IVA pagado e incluye un mínimo para pobreza extrema aunque el IVA registrado sea insuficiente.
• Prevé anticipo a más tardar el 20 de diciembre de 2027 y depósitos en periodos no superiores a quince días.
• Para quienes no tengan producto de depósito permite giros en efectivo mensuales o bimestrales.
• Permite evaluar el no cobro directo en el punto de venta, sujeto a viabilidad; no lo garantiza como mecanismo inicial.
Comprar en efectivo no impide por sí mismo obtener factura electrónica. El riesgo aparece si las compras no se documentan o la persona no puede acceder al canal de pago. El mínimo para pobreza extrema ayuda, pero no resuelve todos los casos.