
Sirius y KGG prometen transformar el abastecimiento desde el Caribe. Mientras tanto, el país necesita regasificadoras, producción continental y una discusión seria sobre los yacimientos no convencionales. El problema no es solo encontrar gas: es conseguir que llegue, a tiempo y a un precio razonable.
El día en que se vio la fragilidad del sistema
El pasado septiembre bastó una contingencia en la terminal de regasificación SPEC LNG, en Cartagena, para que Colombia tuviera que reorganizar temporalmente el suministro de gas. El Gobierno declaró un racionamiento programado el día 25 y lo levantó el 29, una vez concluidos los trabajos correctivos. Según el Ministerio de Minas y Energía, la demanda esencial —hogares, hospitales, colegios y otros usuarios prioritarios— fue atendida durante el episodio. Aun así, el incidente dejó una advertencia difícil de ignorar: cuando faltan fuentes alternativas y capacidad de respaldo, el margen de maniobra del país se estrecha.
Esa es la dimensión real del debate sobre la soberanía energética. No se trata de celebrar un descubrimiento, inaugurar una instalación o defender una tecnología. Se trata de que una fábrica pueda producir sin temer por su suministro, de que una familia pueda pagar su factura y de que el sistema eléctrico conserve el respaldo que necesita cuando la generación hidráulica disminuye.
Colombia tiene un plan posible para mejorar su situación, pero no una solución inmediata: importar el gas que hoy no produce, recuperar el rendimiento de sus campos terrestres y desarrollar recursos nuevos, tanto en el Caribe como —si superan los filtros técnicos, jurídicos y ambientales— en yacimientos no convencionales.
El déficit dejó de ser una hipótesis
El informe InfoGas 2026, de Promigas, resume el deterioro del mercado. En 2025 la producción fiscalizada cayó un 12 % frente al año anterior y acumuló una disminución del 31 % con respecto a 2021. Las reservas probadas, entretanto, pasaron de 3.164 gigapies cúbicos en 2021 a 1.717 en 2025. La reducción fue cercana al 46 %.
Al mismo tiempo, las importaciones ganaron terreno: representaron el 28 % del suministro acumulado de 2026 hasta el periodo reportado por Promigas y alcanzaron el 34 % en agosto. Ese último porcentaje corresponde a un mes específico, no al conjunto del año. La distinción importa porque en energía una cifra descontextualizada puede convertir un diagnóstico correcto en una conclusión equivocada.
La Agencia Nacional de Hidrocarburos (ANH) informó que la relación entre reservas probadas y producción al cierre de 2025 era de 5,9 años. No quiere decir que Colombia vaya a quedarse sin una molécula de gas dentro de ese plazo. Es un indicador construido con un inventario y una tasa de extracción determinados; puede mejorar si se incorporan reservas o deteriorarse si la producción y la exploración no responden. Lo que muestra, sin dramatismos, es que el colchón del país es reducido.
También hay consecuencias menos visibles. Entre enero y agosto de 2026, la demanda no térmica bajó 7 % frente al mismo periodo de 2025, de acuerdo con Promigas; en la industria, la caída fue del 23 %. Esos datos no prueban, por sí solos, cuánto obedeció a precios, sustitución de combustibles, disponibilidad de gas o menor actividad económica. Sí obligan a investigar cuánto está perdiendo Colombia cuando el suministro deja de ser suficientemente competitivo.
Importar más es inevitable; depender de una sola solución, no
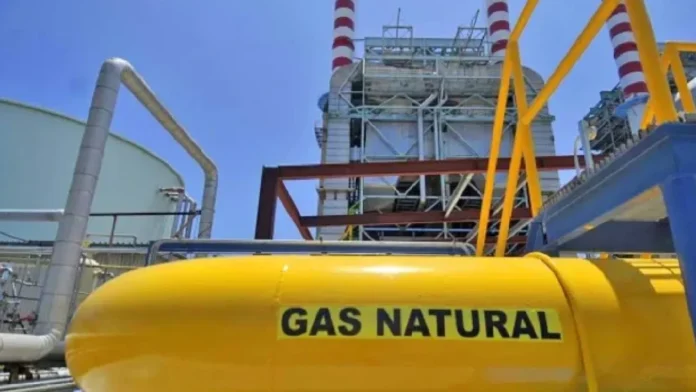
La primera respuesta consiste en aumentar la capacidad de recibir gas natural licuado —GNL— del exterior. Los buques lo transportan a baja temperatura y, una vez regasificado, puede entrar al mercado colombiano. Esa infraestructura compra tiempo: permite cubrir parte del faltante mientras maduran inversiones que pueden tardar años en producir una sola molécula.
SPEC LNG sigue siendo una instalación esencial. Después de la contingencia de septiembre recuperó una capacidad de regasificación de 475 millones de pies cúbicos diarios (MPCD). Promigas anunció una solución para ampliarla en octubre hasta 533 MPCD, un incremento de 58 MPCD. Al cierre de este informe, esa cifra debe leerse como capacidad anunciada para la ampliación, no como prueba de que los 533 MPCD estén siendo utilizados permanentemente.
En Cartagena también figura Puerto Bahía, proyecto desarrollado sobre infraestructura portuaria existente. Ecopetrol había anunciado un servicio escalonado: 126 GBTUD desde diciembre de 2026 y 370 GBTUD desde diciembre de 2028, bajo condiciones comerciales y operativas. La unidad divulgada originalmente fue GBTUD —energía por día— y no MPCD —volumen por día—. No corresponde intercambiarlas sin la conversión basada en el poder calorífico del gas.
En el suroccidente avanza la Regasificadora del Pacífico. Su diseño combina una unidad flotante de almacenamiento en Buenaventura, traslado del GNL mediante contenedores criogénicos y regasificación en Buga, sin exigir un gasoducto para ese tramo. El Ministerio habló en julio de 60 MPCD iniciales, ampliables a 180. Reportes de octubre, basados en el avance del operador, mencionaron una fase inicial de 90 MPCD. Por eso el dato que debe confirmar 360 Radio es la capacidad de puesta en marcha contractual y operativamente certificada, no una simple cifra promocional.
La unidad flotante de almacenamiento Tura llegó a Buenaventura el 9 de octubre, una señal tangible de avance. Pero un buque amarrado no equivale todavía a suministro continuo: hacen falta acondicionamiento, pruebas, cadena logística, contratos y conexión efectiva con los usuarios.
El precio del gas importado también puede convertirse en un obstáculo
La urgencia no autoriza cualquier compra. El 19 de octubre, Ecopetrol declaró desiertos procesos de contratación de GNL con compromisos a cinco años destinados a los proyectos de Puerto Bahía y el Pacífico. La explicación fue comercial: las ofertas internacionales no encontraron suficiente respaldo en las condiciones que los compradores colombianos estaban dispuestos a asumir. La empresa consideró que aceptar esos compromisos comprometía la competitividad y aumentaba su exposición al riesgo.
No fueron canceladas, por ese solo hecho, las plantas de regasificación. Tampoco significa que todo el gas importado sea inviable. La decisión demuestra algo más concreto: contar con una terminal no garantiza tener gas contratado ni clientes dispuestos a pagarlo al precio ofrecido.
Y ahí aparece una de las preguntas más incómodas de esta crisis. ¿De qué sirve asegurar combustible si el costo termina alejando del mercado a industrias que lo necesitan para producir? La seguridad energética requiere disponibilidad, pero también contratos viables y una formación de precios que no expulse consumidores del sistema.
El gas que Colombia todavía puede recuperar en tierra
El país no tiene por qué esperar a que todo dependa del mar Caribe. La producción convencional existente merece tanta atención como los grandes descubrimientos: mantenimiento e inversiones en campos maduros, perforación de desarrollo donde la geología lo justifique, mayor aprovechamiento de recursos ya identificados y expansión de las redes para llevar el gas donde se necesita.
En octubre, la ANH presentó una agenda dirigida a destrabar proyectos de gas, mejorar el conocimiento del subsuelo y preparar oportunidades exploratorias. También informó de la reserva de áreas para estudios técnicos, un paso previo que no debe confundirse con la adjudicación de nuevos contratos.
No todas las iniciativas producen resultados en el mismo plazo. Una optimización operacional puede ayudar antes que un desarrollo de exploración profunda. Y el recobro mejorado de hidrocarburos, aunque aparezca entre las prioridades institucionales, no debe contabilizarse automáticamente como oferta adicional de gas: su efecto depende del tipo de campo y del proyecto específico. La hoja de ruta debe distinguir moléculas disponibles, potencial de producción y recursos todavía por desarrollar.
El fracking vuelve a discutirse, pero no ha empezado a producir el gas prometido
La novedad política y técnica más delicada está en los yacimientos no convencionales. En julio de 2026, el Ministerio de Minas y Energía del Gobierno anterior defendía una iniciativa de prohibición del fracking. En octubre, la ANH del nuevo Gobierno incluyó los yacimientos no convencionales entre las prioridades del Comité Intersectorial de Hidrocarburos. El contraste muestra un cambio de orientación que merece seguimiento periodístico.
Ahora bien, la palabra «prioridad» no perfora un pozo. La evaluación de una cuenca, la identificación de recursos, una decisión regulatoria, la obtención de licencias y el inicio de producción comercial son pasos distintos. Y la categoría de yacimientos no convencionales es más amplia que el empleo específico de fracturamiento hidráulico.
La expectativa de que el fracking pueda aportar gas antes de 2030, incluso antes de que entre en operación Sirius, es una hipótesis relevante que circula a partir de la información presentada al debate público. Pero no encontramos en los documentos oficiales revisados un cronograma vinculante de proyectos, volúmenes comercializables y aprobaciones que permita afirmarla como un hecho. Publicarla como una certeza sería adelantarse a la evidencia.
Eso tampoco justifica cerrar la puerta a la discusión. En formaciones de interés, como las del Valle Medio del Magdalena, habría que precisar geología, productividad esperada, costos por pozo, acceso a infraestructura y condiciones de mercado. A la vez deben examinarse riesgos reales de manejo de agua, integridad de pozos, emisiones de metano, sismicidad inducida y relación con las comunidades. El estándar exigible es el mismo en todas las posiciones: proyectos identificables, información pública verificable, vigilancia independiente y reglas estables.
Sirius, KGG y Copoazú: el gas del Caribe no llegará por arte de magia
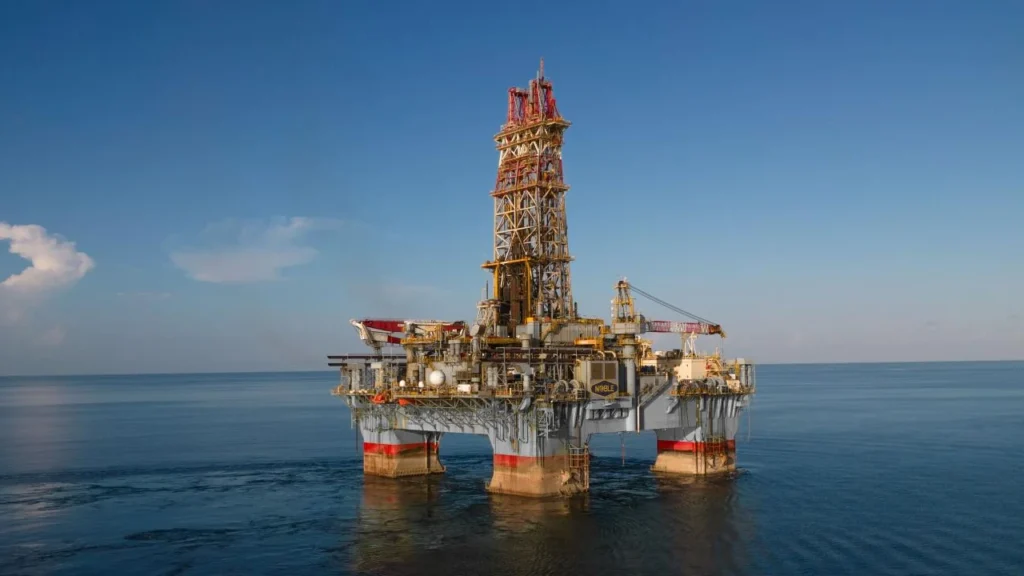
El mar Caribe concentra la apuesta de mayor escala. Sirius, desarrollado por Ecopetrol y Petrobras, tiene una estimación de alrededor de seis billones de pies cúbicos (Tcf) de gas en sitio. La empresa contempla cuatro pozos productores y una capacidad de entrega esperada de unos 470 millones de pies cúbicos diarios durante diez años. También necesita alrededor de 117 kilómetros de infraestructura submarina para llevar el gas hacia el nodo Ballena, en La Guajira, donde debe integrarse al sistema de transporte.
La fecha de primera producción publicada por Ecopetrol es el cuarto trimestre de 2030, condicionada al avance técnico, ambiental y de ejecución. Esa precisión debería acompañar cualquier titular: 2030 es una meta del proyecto, no una garantía de disponibilidad.
El segundo frente es KGG, nombre que reúne los descubrimientos Kronos, Gorgon y Glaucus. Ecopetrol asumió el 100 % de la participación y de la operación en los bloques correspondientes y ha divulgado recursos estimados cercanos a 4,2 billones de pies cúbicos (Tcf). KGG está en una fase de diagnóstico y maduración distinta de Sirius: no sería responsable adjudicarle la misma fecha de inicio o un volumen firme de suministro.
Copoazú, por su parte, confirmó presencia de gas en la campaña exploratoria del bloque GUA-OFF-0, pero todavía requiere caracterización y estudios adicionales. Que exista un descubrimiento no significa que su volumen esté clasificado como reserva probada ni que pueda sumarse inmediatamente a la oferta comercial.
La diferencia entre «gas en sitio», «recurso estimado», «reserva probada» y «producción contratada» puede parecer un detalle para especialistas. En realidad, es la diferencia entre anunciar riqueza potencial y saber qué cantidad de energía podrá pagar una empresa, consumir un hogar o recibir una central térmica.
La infraestructura, esa parte de la soberanía que casi nunca aparece en los discursos
Para que el gas importado o producido sirva, tiene que llegar al lugar donde será utilizado. Los gasoductos, las capacidades de entrada, las compresoras, la flexibilidad del sistema y los contratos de transporte pueden ser tan decisivos como un descubrimiento. Un balance agregado del país puede parecer suficiente sobre el papel y resultar insuficiente en un nodo específico.
Eso explica por qué conviene leer las proyecciones de oferta y demanda con una pregunta adicional: ¿qué gas estará físicamente disponible para cada región y bajo qué condiciones de firmeza? También importa qué ocurrirá con la demanda termoeléctrica durante periodos de sequía, cuando el sistema puede requerir más respaldo con gas.
Una política seria debe publicar escenarios comparables: oferta doméstica declarada, oferta incremental con probabilidad de materializarse, importaciones efectivamente contratadas, capacidad de regasificación, restricciones de transporte y demanda proyectada. Si se confunden esas categorías, el país puede terminar contando varias veces la misma solución.
Argentina muestra una posibilidad, no una receta automática
La experiencia de Vaca Muerta ofrece una comparación útil, siempre que no se convierta en un eslogan. En julio de 2026, la producción nacional de gas argentina fue de 158,8 millones de metros cúbicos diarios; Vaca Muerta aportó 96,5 millones, cerca del 61 %. Son cifras oficiales de la Secretaría de Energía argentina.
El caso demuestra que una provincia no convencional puede transformar la oferta cuando convergen geología, capital, tecnología, perforación repetida e infraestructura. No demuestra que Colombia vaya a obtener los mismos resultados, ni al mismo costo, ni bajo las mismas condiciones ambientales. La comparación sirve para formular preguntas exigentes sobre inversión, regulación y productividad; no para importar promesas.
Lo que debería medir el país a partir de ahora
La discusión sobre el gas suele quedar atrapada entre dos consignas: importar es renunciar a la soberanía, o explotar cualquier recurso nacional resuelve automáticamente el problema. Ninguna de las dos alcanza. Importar, en la coyuntura actual, es parte de la seguridad del suministro. Producir más en Colombia, si resulta técnica, ambiental y económicamente viable, es parte de recuperar autonomía y reducir la exposición externa.
Para saber si la estrategia funciona, las autoridades deberían presentar un tablero público con indicadores verificables: nueva producción comercial, contratos firmes de importación, capacidad realmente disponible, precios de llegada, avances de licenciamiento, infraestructura construida y fechas que puedan auditarse. La ciudadanía merece conocer también los retrasos y los costos.
Colombia no necesita otro inventario de anuncios. Necesita una ruta en la que cada proyecto tenga un responsable, una fecha, una inversión y una manera clara de demostrar resultados. Porque la soberanía del gas no se decreta ni se dibuja en una gráfica: se mide cuando el combustible llega, de manera confiable y a un precio que el país puede pagar.