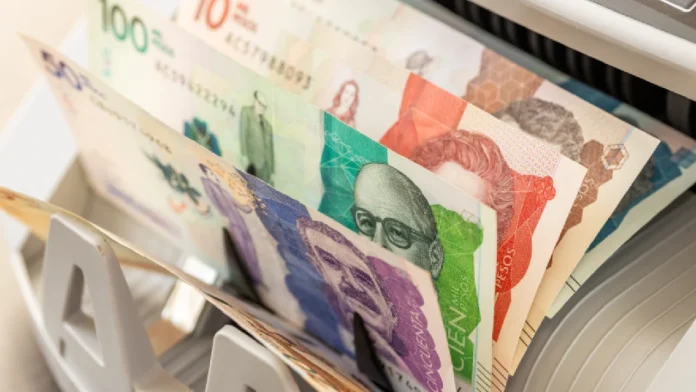

Cada mes, la Superintendencia Financiera anuncia un número que suena a alivio: la tasa de usura. En septiembre bajó a 29,24% efectivo anual para el crédito de consumo, la cifra más baja de lo que va del año. A primera vista es una buena noticia, y hasta cierto punto lo es. Pero basta caminar unas cuadras desde cualquier sucursal bancaria, hasta los barrios donde vive la gente que ese decreto dice proteger, para encontrar otra realidad: allí un «gota a gota» cobra hasta 382% anual a una familia y hasta 666% a un pequeño negocio. Según cálculos del sector fintech, diez millones de colombianos dependen hoy de ese crédito informal. Y de ahí nace la pregunta que vale la pena hacerse hoy: ¿por qué la norma que existe para protegernos de la usura termina, en la práctica, empujando a tanta gente hacia el usurero?
La respuesta, más que ideológica, es aritmética. La tasa de usura colombiana se calcula multiplicando por 1,5 el interés bancario corriente, que hoy está en 19,49%. Ese resultado se convierte en el techo legal para prestarle a cualquier persona, sin importar qué tan riesgoso sea ese préstamo. El problema es sencillo de entender: un banco no puede cobrarle a un vendedor informal, sin historial crediticio ni ingresos demostrables, lo que ese riesgo realmente cuesta. Como no puede hacerlo legalmente, entonces casi nunca lo hace. Ahí está el resultado, y las propias cifras de la Superintendencia Financiera lo confirman: el 96,3% de los adultos colombianos ya tiene algún producto financiero, un salto enorme frente al 67,2% de 2012, pero solo el 35,6% tiene acceso real a crédito. Tres millones de colombianos quedaron por fuera del sistema formal, y ese vacío no lo llena la caridad, lo llena el gota a gota.
Esto tampoco es una rareza colombiana. Algo muy parecido está ocurriendo, casi como un espejo, en Perú. Allá existe desde 2021 un tope legal a las tasas de interés con una lógica casi idéntica a la colombiana, y hoy el propio Gobierno peruano impulsa en el Congreso su eliminación. El ministro de Economía lo dijo sin rodeos: «la llamada ley de usura en verdad es pro usura.» La razón es la misma que aquí: el tope nunca bajó el costo real de prestarle al ciudadano de mayor riesgo, simplemente sacó a los bancos de ese negocio y se lo entregó a quien no le rinde cuentas a nadie.
Entonces, ¿la solución es eliminar el tope, como hacen Estados Unidos, México y Brasil? La evidencia sugiere que no, al menos no de forma tan simple. En Brasil, donde las entidades financieras no tienen techo legal, las tarjetas de crédito cobran hoy entre 180% y 197% efectivo anual, según cifras de su propio Banco Central. En México, sin tope, el interés promedio de una tarjeta ronda el 38%, aunque hay entidades que superan el 100%. Y en Estados Unidos no existe un techo federal: cada estado tiene su propia ley de usura, pero casi todas terminan neutralizadas porque los grandes bancos emisores de tarjetas están domiciliados en lugares como Dakota del Sur o Delaware, donde ese límite prácticamente no aplica. Por eso sobreviven allá los préstamos de nómina, los conocidos «payday loans», que rutinariamente superan el 390% anual. Eliminar el tope, entonces, no garantiza por sí solo un crédito barato y justo para el más vulnerable. Solo cambia quién se queda con el margen.
Hay, sin embargo, un punto intermedio que otros países ya están probando y que Colombia debería estudiar con calma. Chile no congela un solo número: fija una Tasa Máxima Convencional escalonada según el monto del crédito, y la revisa mes a mes. España, por su parte, no tiene un tope numérico en la ley, sino un criterio judicial vigente desde 1908 que declara usurario un interés cuando supera en varios puntos el promedio real del mercado para ese mismo producto, ni uno más. Uruguay, a su vez, ata su tope al promedio de mercado más un margen adicional, en lugar de una fórmula fija. Son modelos distintos entre sí, pero comparten una misma idea de fondo: la tasa límite debe seguir el riesgo real del mercado, y no imponerle a ese mercado un número arbitrario que termina expulsando a quien más necesita el crédito.
29% en el banco, 382% en la calle: la otra cara de la tasa de usura
Colombia, además, enfrenta un frente que ningún otro país de esta comparación sufre con la misma gravedad, porque el gota a gota no es solo usura, es crimen organizado. Extorsiona, amenaza, y solo en Bogotá los casos de extorsión ligados a redes de cobro ilegal crecieron más del 40% en el último año. Frente a eso, ajustar una fórmula en una resolución de la Superfinanciera no alcanza. Hace falta persecución judicial real, bancos y fintechs compitiendo de verdad por ese segmento hoy cautivo del miedo, y un sistema de calificación crediticia que no condene de por vida a quien tuvo un tropiezo financiero años atrás.
360 Colombia cree en la propiedad privada y en el mercado libre, y por eso mismo insiste en que el crédito debe fijarse según el riesgo real, no según un techo que ignora la realidad de diez millones de colombianos. Un país no protege a sus ciudadanos poniéndoles un límite legal que no pueden usar. Los protege dándoles una alternativa formal, competitiva, y persiguiendo con la ley a quien la reemplaza con violencia. Mientras el Estado colombiano siga fijando el precio del crédito por decreto, en lugar de ampliar quién puede ofrecerlo, seguirá ganando, mes tras mes, el gota a gota.