Las finanzas públicas llegan a 2027 con muy poco margen. El presupuesto revisado para ese año suma 634,9 billones de pesos. De ellos, 392,6 billones se van en funcionamiento y 155,4 billones en el pago de la deuda. Para inversión quedan 87 billones, menos de 14 de cada 100 pesos. Con un déficit que podría llegar al 9,4 % del producto interno bruto (PIB) si no se corrige, el Estado depende cada vez más de endeudarse, y cada peso prestado hoy pesa sobre los presupuestos de los próximos años. En ese escenario el Gobierno decidió buscar recursos en el Fondo Monetario Internacional (FMI).[1]
Lo anunció el presidente Abelardo de la Espriella el 27 de septiembre, en una alocución en la que calificó la situación fiscal como “la más crítica de toda nuestra historia” y habló de buscar una “salida negociada”. La tarea quedó en manos de Miguel Gómez Martínez, al frente de Hacienda.[2] Aún no se sabe qué instrumento se pedirá, por cuánto dinero ni con qué condiciones.[3]
Esa conversación no empieza de cero. Durante quince años Colombia tuvo con el Fondo una relación poco común, y entender lo que significó ayuda a medir lo que hoy está en juego.
Entre 2009 y 2024 el país obtuvo diez acuerdos sucesivos de la Línea de Crédito Flexible. El Fondo reserva ese instrumento a países con fundamentos económicos y marcos de política muy sólidos. En nueve de los diez acuerdos Colombia no giró un solo dólar. La línea operaba como un seguro. Estaba disponible ante un choque externo y no se convertía en deuda mientras no se usara. Pero su valor no estaba solo en el dinero disponible. Tenerla significaba que el Fondo confiaba en la solidez de la política económica colombiana, y el propio organismo la concibe como una herramienta para reforzar la confianza de los mercados.[4]
Solo se usó una vez, en la pandemia. En diciembre de 2020 Colombia giró 3.750 millones de derechos especiales de giro (DEG), la unidad de cuenta del Fondo. Equivalían a unos 5.400 millones de dólares, cerca del 2 % del PIB.[5] Esos recursos atendieron la balanza de pagos y apoyaron el presupuesto durante la emergencia, y se pagaron por completo entre 2024 y 2025.[6] El precedente muestra que el Fondo sí puede respaldar el presupuesto cuando existe una necesidad externa que lo justifique.
Ese respaldo ya no existe. En abril de 2024 el Fondo aprobó la décima línea por 6.133,5 millones de DEG, unos 8.100 millones de dólares.[7] Un año después concluyó que los reiterados desvíos fiscales y la suspensión temporal de la regla fiscal habían dejado el marco fiscal por debajo del estándar exigido. Suspendió el acceso desde el 26 de abril de 2025 y Colombia canceló el acuerdo a partir del 1 de octubre.[8]
Por eso la discusión no debería reducirse a encontrar dinero más barato. Lo que está en juego es qué tendría que reconstruir Colombia, en lo fiscal y en lo institucional, para volver a ser elegible para una línea que durante quince años certificó su solidez.
La realidad de los números
Algunas cifras ayudan a medir hasta dónde puede llegar este acercamiento. El Plan Financiero actualizado reconoce para 2027 un desajuste mucho mayor que el previsto este mismo año en el Marco Fiscal de Mediano Plazo.[9]
| Indicador 2027 | Marco Fiscal de Mediano Plazo 2026 | Plan Financiero actualizado, sin medidas |
| Déficit total del Gobierno Nacional Central | 4,5 % del PIB | 9,4 % del PIB |
| Deuda neta | 58,9 % del PIB | 66,2 % del PIB |
El propio Plan aclara que estas cifras no son metas sino un diagnóstico de lo que pasaría si no se actúa. El Gobierno anunció una ley de ajuste que reduciría en 2,2 puntos del PIB el déficit primario, es decir, el saldo antes de pagar intereses. Aun aplicada por completo, el déficit total quedaría en 7,2 %. El gerente del Banco de la República advirtió que, incluso así, las finanzas públicas seguirían lejos de una senda sostenible.
Hay un matiz que importa. Colombia no enfrenta una crisis de divisas. Sus reservas internacionales superan los 67.000 millones de dólares.[10] Eso no le impide acudir al Fondo, cuyos estatutos admiten necesidades de balanza de pagos actuales o potenciales.[11] Pero aclara la naturaleza del problema. Lo que falla no es la caja externa del país. Es un Estado que gasta mucho más de lo que recauda.
El posible alcance de la negociación
Un crédito del Fondo podría aliviar la presión de financiación, sustituir parte de la deuda más costosa que el país coloca en el mercado y proteger las reservas. También podría abrir la puerta a otros prestamistas. Todo eso tiene valor. Pero sigue siendo deuda. Genera intereses, compromete recursos de los próximos años y se suma a unas cuentas que ya están al límite. Si el déficit primario no baja, el alivio dura poco.
Sin la línea flexible, las alternativas son más exigentes. La Línea de Precaución y Liquidez está pensada para países sólidos con vulnerabilidades moderadas y puede incluir revisiones periódicas. Un Acuerdo Stand-By entrega el dinero por tramos, atados a metas cuantitativas. El Servicio Ampliado da plazos de hasta diez años a cambio de reformas estructurales.[12] El Gobierno no ha dicho cuál busca. Ninguna viene sin condiciones.
La distinción de fondo es entre un problema de liquidez y uno de solvencia. En el primero, el país puede pagar a largo plazo pero hoy le resulta caro financiarse, y ahí el Fondo ayuda. En el segundo, la deuda sigue una trayectoria insostenible aun con financiación razonable, y más crédito no lo resuelve. Por eso la pregunta no es si Colombia puede conseguir recursos más baratos. Es qué relación financiera con el Fondo resulta coherente con su situación fiscal y con la necesidad de recuperar credibilidad macroeconómica en el mediano plazo.
Relación crediticia de los últimos 20 años entre Colombia y el Fondo Monetario Internacional
Las aprobaciones de los últimos veinte años comienzan en 2009. Desde entonces Colombia obtuvo diez acuerdos de la Línea de Crédito Flexible y solo el de 2020 tuvo un desembolso efectivo. Los demás funcionaron como respaldo precautorio y nunca se convirtieron en deuda.
El acuerdo inmediatamente anterior, un Stand-By aprobado en mayo de 2005 por 405 millones de DEG, venció el 2 de noviembre de 2006 sin desembolsos.
Figura 1. Relación crediticia entre Colombia y el FMI, 2009-2024. Acceso aprobado y desembolso efectivo, en miles de millones de DEG
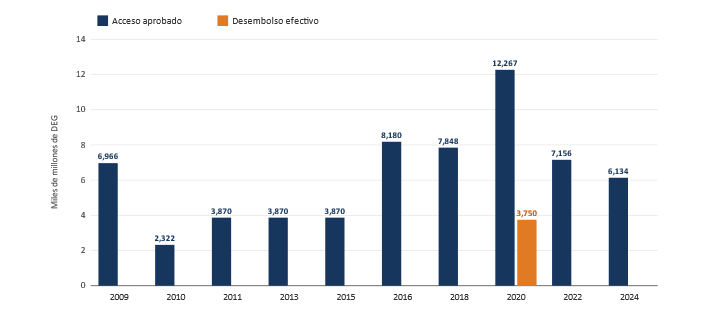
Nota. El acceso aprobado es el monto máximo que el FMI pone a disposición del país en cada acuerdo. Funciona como un cupo contingente y no genera deuda mientras no se use. El desembolso efectivo es el dinero que el país retira de ese cupo. Solo ese monto se convierte en deuda con el FMI y debe reembolsarse. Entre 2009 y 2024 hubo un único desembolso, de 3.750 millones de DEG, en diciembre de 2020. Fuente. FMI, History of Lending Commitments, y comunicado de prensa 20/363.
Relación crediticia entre Colombia y el FMI, 2009-2024. Detalle por acuerdo
| Año | Instrumento | Acceso aprobado (DEG miles de millones) | Girado (DEG miles de millones) | ¿Generó deuda? | Finalidad / contexto |
| 2009 | Línea flexible | 6,966 | 0 | No | Seguro precautorio frente a la crisis financiera global y riesgos externos. |
| 2010 | Línea flexible | 2,322 | 0 | No | Renovación precautoria. Seguro frente a riesgos externos, sin intención de giro. |
| 2011 | Línea flexible | 3,870 | 0 | No | Renovación precautoria frente a riesgos externos, incluidos choques de materias primas. |
| 2013 | Línea flexible | 3,870 | 0 | No | Seguro precautorio frente a riesgos externos extremos. Sin desembolso. |
| 2015 | Línea flexible | 3,870 | 0 | No | Cobertura precautoria ante volatilidad financiera, menor crecimiento externo y petróleo. |
| 2016 | Línea flexible | 8,180 | 0 | No | Ampliación del seguro por mayor incertidumbre global y exposición a choques externos. |
| 2018 | Línea flexible | 7,848 | 0 | No | Seguro precautorio ante riesgos externos y condiciones financieras globales. |
| 2020 | Línea flexible | 12,267 | 3,750 | Sí | Pandemia. Cupo final tras la ampliación. Giro para balanza de pagos y apoyo presupuestario. |
| 2022 | Línea flexible | 7,156 | 0 | No | Seguro precautorio contra riesgos externos. Retoma la reducción gradual del acceso. |
| 2024 | Línea flexible | 6,134 | 0 | No | Seguro precautorio frente a riesgos externos y continuación de la salida gradual de la línea. |
Fuente. FMI, History of Lending Commitments, y comunicados de prensa del FMI sobre los acuerdos de 2009, 2016, 2018, 2020, 2022 y 2024.
| Los cupos no se suman Cada acuerdo reemplazó al anterior. Sumar los montos aprobados daría una cifra grande, pero falsa como medida de deuda. La deuda real es solo lo efectivamente girado y pendiente de pago. |
El único desembolso efectivo, diciembre de 2020
| 3.750 millones de DEG, unos 5.400 millones de dólares. Equivalían al 183 % de la cuota de Colombia y a cerca del 2 % del PIB. Es el único desembolso efectivo de Colombia en veinte años de relación crediticia con el FMI. Se amortizó por completo en 2024 y 2025. |
El Fondo precisó que el giro buscaba atender necesidades de balanza de pagos y apoyar la respuesta presupuestaria a la pandemia, sin sacrificar la liquidez internacional necesaria para cubrir riesgos externos. Fue la primera vez que Colombia usó recursos de la línea.
El principal se amortizó con pagos que sumaron 1.875 millones de DEG en 2024 y otros 1.875 millones en 2025. La última cuota estaba prevista para diciembre de 2025.
Mapa fiscal actual
Las cifras más recientes para 2027 provienen del presupuesto revisado y del Plan Financiero actualizado, comentados por el gerente del Banco de la República. Conviene distinguir el escenario sin medidas del escenario con el ajuste anunciado.
| Indicador 2027 | Escenario / dato | Magnitud | Lectura correcta |
| Presupuesto revisado | Apropiación total | $634,9 billones | Presupuesto revisado, no deuda. |
| Servicio de la deuda | Presupuesto revisado | $155,4 billones | Intereses y amortizaciones. Cerca del 24,5 % del presupuesto revisado. |
| Déficit total | Plan Financiero sin medidas | 9,4 % del PIB | Diagnóstico de riesgo si no se actúa, no meta oficial. |
| Deuda neta | Plan Financiero sin medidas | 66,2 % del PIB | Diagnóstico asociado al escenario sin medidas. |
| Ajuste fiscal anunciado | Reducción del déficit primario | 2,2 % del PIB | Depende de que las medidas se materialicen. |
| Déficit primario | Con ajuste completo | 2,3 % del PIB | Resultado señalado si el ajuste se ejecuta íntegramente. |
| Déficit total | Con ajuste completo | 7,2 % del PIB | Aún elevado según el análisis citado. |
| Necesidad de endeudamiento | Efecto del ajuste anunciado | aprox. -2 % del PIB / $42 billones | Estimación del Banco si la Ley de Ajuste Fiscal se aprueba. |
El servicio de la deuda incluye intereses y amortizaciones de capital, no solo intereses. Fuente. Banco de la República, comentarios al proyecto revisado del Presupuesto General de la Nación 2027.
Puntos de referencia a considerar en la relación entre Colombia y el Fondo Monetario Internacional
| N.º | Punto de referencia |
| 1 | En veinte años Colombia no ha usado al FMI como banco de proyectos ni como financiador habitual del déficit. Desde 2009 obtuvo diez acuerdos sucesivos de Línea de Crédito Flexible. Nueve no tuvieron giro alguno. El único desembolso fue el de 2020, en la pandemia. |
| 2 | Una línea aprobada no equivale a deuda. La línea flexible funciona como un seguro. El país puede tener miles de millones de DEG disponibles y no deber ese principal mientras no gire. |
| 3 | Sí existe un precedente colombiano de apoyo presupuestario. En diciembre de 2020, Colombia giró unos 5.400 millones de dólares de la línea flexible para atender necesidades de balanza de pagos y apoyar la respuesta presupuestaria a la pandemia. |
| 4 | Un nuevo recurso del FMI podría aliviar necesidades de financiamiento y costo marginal, pero no eliminaría el déficit. Puede sustituir parcialmente emisiones más costosas, cubrir una brecha externa o presupuestaria y preservar reservas. Si no se reduce el déficit primario, la deuda vuelve a crecer. |
| 5 | La línea flexible no está disponible automáticamente para Colombia hoy. En 2025 el FMI concluyó que el marco fiscal ya no conservaba la evaluación de “muy sólido” requerida para mantener la calificación. Colombia canceló la línea en octubre de 2025. |
| 6 | El problema fiscal de 2027 tiene una magnitud que un préstamo no debe confundir con una solución estructural. El Plan Financiero actualizado arroja, sin medidas, déficit total de 9,4 % del PIB y deuda neta de 66,2 %. Con el ajuste anunciado por el Gobierno, si se materializa por completo, el déficit total se reduciría a 7,2 % y el primario a 2,3 %. |
| 7 | No hay base pública para afirmar cuánto pediría Colombia. Al 29 de septiembre de 2026 el Gobierno ha anunciado conversaciones, pero no ha informado facilidad, monto, plazo ni condiciones. Cualquier cifra atribuida a la negociación actual sería especulativa. |
Consideración final
El Gobierno tiene razones para explorar esta vía, pero debe hacerlo con prudencia. Antes de definir la naturaleza, el monto y las condiciones de cualquier recurso del Fondo, necesita mirar hacia atrás y hacia adelante. Hacia atrás, para entender cómo el país perdió uno de los respaldos más exigentes del organismo apenas un año después de su última renovación. Hacia adelante, para medir lo que la nueva deuda le costará a unas finanzas públicas que ya destinan casi la cuarta parte del presupuesto a pagar obligaciones.
Un crédito del Fondo puede resolver una urgencia, y tal vez hacerlo a menor costo que el mercado. Lo que no hace es corregir los desequilibrios que redujeron el margen fiscal. Si se asume como sustituto de ese ajuste, solo trasladará el problema a los próximos años.
Por eso la aspiración no debería agotarse en conseguir financiación. La pregunta que vale la pena hacerse es qué necesita Colombia para recuperar la estabilidad, la disciplina y la credibilidad que durante quince años le permitieron contar con la Línea de Crédito Flexible. Volver a ser elegible sería la mejor prueba de que el país corrigió el rumbo.
Bibliografía
ABC Economía. (2026, 28 de septiembre). Crisis fiscal en Colombia. Gobierno inicia diálogos con FMI. https://abceconomia.co/2026/09/28/crisis-fiscal-en-colombia-fmi-minhacienda/
Banco de la República. (s. f.). Datos económicos y financieros de Colombia. Reservas internacionales [Base de datos]. Recuperado el 29 de septiembre de 2026, de https://www.banrep.gov.co/estad/dsbb/fmicolom.htm
Banco de la República. (2025, 30 de septiembre). Cancelación del acuerdo de la Línea de Crédito Flexible con el FMI [Comunicado]. https://www.banrep.gov.co/noticias/junta-directiva/cancelacion-acuerdo-linea-credito-flexible-fmi-2025
Banco de la República. (2026, 1 de septiembre). Comentarios del gerente general del Banco de la República sobre el proyecto revisado del Presupuesto General de la Nación 2027. https://www.banrep.gov.co/es/publicaciones-investigaciones/comentarios-presupuesto-revisado-general-nacion-2027
El Colombiano. (2026, 31 de julio). Tras dos años, Banco de la República aprueba plan para acumular hasta US$4.000 millones de reservas internacionales. https://www.elcolombiano.com/negocios/banco-de-la-republica-reservas-internacionales-IJ39472758
El Heraldo. (2026, 28 de septiembre). “La situación fiscal del país es la más crítica de toda nuestra historia”. Presidente anuncia conversaciones con el FMI. https://www.elheraldo.co/economia/2026/09/28/la-situacion-fiscal-del-pais-es-la-mas-critica-de-toda-nuestra-historia-presidente-anuncia-conversaciones-con-el-fmi/
Fondo Monetario Internacional. (s. f.). Convenio Constitutivo del Fondo Monetario Internacional, artículo V, sección 3. https://www.imf.org/en/publications/ft/aa/index
Fondo Monetario Internacional. (s. f.). Extended Fund Facility (EFF) [Ficha técnica]. Recuperado el 29 de septiembre de 2026, de https://www.imf.org/en/about/factsheets/sheets/2023/extended-fund-facility-eff
Fondo Monetario Internacional. (s. f.). Flexible Credit Line (FCL) [Ficha técnica]. Recuperado el 29 de septiembre de 2026, de https://www.imf.org/en/about/factsheets/sheets/2023/flexible-credit-line-fcl
Fondo Monetario Internacional. (s. f.). History of lending commitments: Colombia [Base de datos]. Recuperado el 29 de septiembre de 2026, de https://www.imf.org/external/np/fin/tad/extarr2.aspx?date1key=2024-04-30&memberKey1=190
Fondo Monetario Internacional. (s. f.). Outstanding purchases and loans: Colombia [Base de datos]. Recuperado el 29 de septiembre de 2026, de https://www.imf.org/external/np/fin/tad/extcredt1.aspx?memberKey1=190&roption=Y
Fondo Monetario Internacional. (s. f.). Precautionary and Liquidity Line (PLL) [Ficha técnica]. Recuperado el 29 de septiembre de 2026, de https://www.imf.org/en/about/factsheets/sheets/2023/precautionary-liquidity-line-pll
Fondo Monetario Internacional. (s. f.). Stand-By Arrangement (SBA) [Ficha técnica]. Recuperado el 29 de septiembre de 2026, de https://www.imf.org/en/about/factsheets/sheets/2023/stand-by-arrangement-sba
Fondo Monetario Internacional. (s. f.). Transactions with the Fund: Colombia [Base de datos]. Recuperado el 29 de septiembre de 2026, de https://www.imf.org/external/np/fin/tad/extrans1.aspx?endDate=2026-01-31&memberKey1=190
Fondo Monetario Internacional. (2009). Aprobación del primer acuerdo de Línea de Crédito Flexible para Colombia (Comunicado de prensa n.º 09/161). https://www.imf.org/es/news/articles/2015/09/14/01/49/pr09161
Fondo Monetario Internacional. (2010). Staff guidance note on the use of Fund resources for budget support [Documento de política]. https://www.imf.org/en/publications/policy-papers/issues/2016/12/31/staff-guidance-note-on-the-use-of-fund-resources-for-budget-support-pp4438
Fondo Monetario Internacional. (2016). Aprobación del acuerdo de Línea de Crédito Flexible de 2016 para Colombia (Comunicado de prensa n.º 16/279). https://www.imf.org/en/news/articles/2015/09/14/01/49/pr16279
Fondo Monetario Internacional. (2018, 25 de mayo). IMF Executive Board approves new two-year US$11.4 billion Flexible Credit Line arrangement with Colombia (Comunicado de prensa n.º 18/196). https://www.imf.org/en/news/articles/2018/05/25/pr18196-imf-executive-board-approves-flexible-credit-line-arrangement-with-colombia
Fondo Monetario Internacional. (2020, 25 de septiembre). IMF Executive Board approves augmentation of Colombia’s Flexible Credit Line (Comunicado de prensa n.º 20/300). https://www.imf.org/en/news/articles/2020/09/25/pr20300-colombia-imf-executive-board-approves-augmentation-of-the-flexible-credit-line
Fondo Monetario Internacional. (2020, 3 de diciembre). Colombia draws on IMF Flexible Credit Line to address the COVID-19 pandemic (Comunicado de prensa n.º 20/363). https://www.imf.org/en/news/articles/2020/12/03/pr20363-colombia-colombia-draws-on-imf-flexible-credit-line-to-address-the-covid-19-pandemic
Fondo Monetario Internacional. (2022, 29 de abril). IMF Executive Board approves new two-year US$9.8 billion Flexible Credit Line arrangement for Colombia (Comunicado de prensa n.º 22/135). https://www.imf.org/en/news/articles/2022/04/29/pr22135-imf-executive-board-approves-two-year-us-billion-flexible-credit-arrangement-for-colombia
Fondo Monetario Internacional. (2024). Colombia (IMF Country Report n.º 24/100). https://www.imf.org/-/media/files/publications/cr/2024/english/1colea2024003.pdf
Fondo Monetario Internacional. (2024, 26 de abril). IMF Executive Board approves new two-year US$8.1 billion Flexible Credit Line arrangement for Colombia (Comunicado de prensa n.º 24/125). https://www.imf.org/en/news/articles/2024/04/26/pr24125-colombia-imf-executive-board-approves-new-two-year-usd-billion-fcl-arrangement
Fondo Monetario Internacional. (2025, 1 de octubre). Colombia cancela el acuerdo de la Línea de Crédito Flexible con el FMI (Comunicado de prensa n.º 25/324). https://www.imf.org/es/news/articles/2025/10/01/pr-25324-colombia-colombia-cancels-the-flexible-credit-line-arrangement-with-the-imf
Fondo Monetario Internacional. (2025, 30 de septiembre). IMF Executive Board concludes 2025 Article IV consultation with Colombia (Comunicado de prensa n.º 25/320). https://www.imf.org/es/news/articles/2025/09/30/pr25320-imf-executive-board-concludes-2025-article-iv-consultation-with-colombia
Infobae. (2026, 29 de septiembre). Pacto Histórico rechazó el acercamiento del gobierno de Abelardo de la Espriella al FMI. https://www.infobae.com/colombia/2026/09/29/pacto-historico-rechazo-el-acercamiento-del-gobierno-de-abelardo-de-la-espriella-al-fmi-nos-dejo-una-deuda-en-la-pandemia/
Presidencia de la República de Colombia. (2026, 27 de septiembre). “La situación fiscal del país es la más crítica de toda nuestra historia” [Comunicado de prensa]. https://www.presidencia.gov.co/prensa/Paginas/La-situacion-fiscal-del-pais-es-la-mas-critica-de-toda-nuestra-historia-260927.aspx
[1] Banco de la República, Comentarios del gerente general sobre el proyecto revisado del Presupuesto General de la Nación 2027, 1 de septiembre de 2026. La proporción de la inversión es un cálculo propio.
[2] Presidencia de la República, alocución presidencial del 27 de septiembre de 2026. El Heraldo y ABC Economía, 28 de septiembre de 2026.
[3] Infobae, 29 de septiembre de 2026. A esa fecha no existía un crédito aprobado ni un programa de ajuste acordado.
[4] FMI, History of Lending Commitments: Colombia. FMI, ficha técnica de la Línea de Crédito Flexible. FMI, comunicado de prensa 24/125, 26 de abril de 2024.
[5] FMI, comunicado de prensa 20/363, 3 de diciembre de 2020.
[6] FMI, Transactions with the Fund: Colombia. Banco de la República y Ministerio de Hacienda, comunicado del 30 de septiembre de 2025.
[7] FMI, comunicado de prensa 24/125. Banco de la República, comunicado del 30 de septiembre de 2025.
[8] FMI, Consulta del Artículo IV con Colombia de 2025, concluida el 29 de septiembre de 2025. FMI, comunicado de prensa 25/324, 1 de octubre de 2025.
[9] Banco de la República, comentarios sobre el proyecto revisado del Presupuesto General de la Nación 2027.
[10] Banco de la República, reservas internacionales. El dato bruto de agosto de 2026 es de 67.161 millones de dólares.
[11] FMI, Convenio Constitutivo, artículo V, sección 3.
[12] FMI, fichas técnicas de la Línea de Precaución y Liquidez, del Acuerdo Stand-By y del Servicio Ampliado del FMI.
Por: Andrés David Rico Salazar – @AndresDRico
Del mismo autor: Tender puentes: la nueva Escuela de Gobierno de La Sabana