
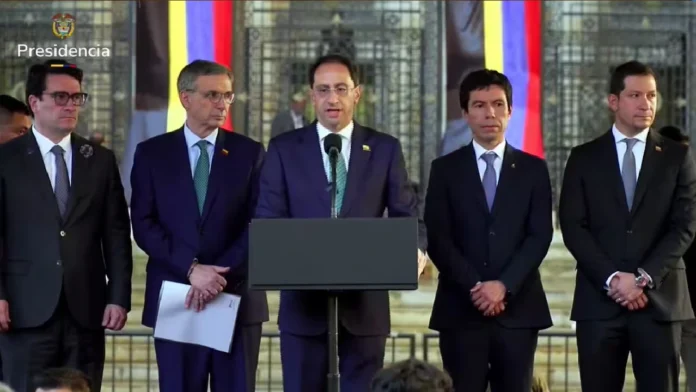
Uno de los puntos que mayor interés ha causado sobre la Ley de Rescate Fiscal, que presentó el Gobierno de Colombia este jueves 29 de octubre, tiene que ver con el Impuesto sobre las Ventas (IVA) y la tributación al consumo.
La propuesta busca corregir la inequidad del sistema tributario actual, el cual combina una tarifa general del 19%, una reducida del 5%, además de bienes exentos (tarifa 0%) y excluidos. Bajo este nuevo esquema, el Ejecutivo prevé que nueve de cada diez colombianos no se vean afectados negativamente, trasladando la mayor contribución al 10% de la población de mayores ingresos, grupo que asumiría el 94% del esfuerzo fiscal directo.
La Ley de Rescate ha recibido críticas desde varios sectores que la señalan de beneficiar a los empresarios y cobrar más impuestos a la clase media.
Devolución anticipada del IVA: alivio para 19 millones de ciudadanos
Uno de los anuncios clave de la Ley de Rescate Fiscal es que más de 19 millones de colombianos, equivalentes a 38 de cada 100 habitantes, dejarán de asumir el costo real del IVA. Para lograrlo, el Gobierno implementará un mecanismo de devolución anticipada por persona y no por hogar, dirigido formalmente a la población más vulnerable y de menores recursos.
Esquema de asignación: Los beneficiarios recibirán el reintegro de manera proporcional a sus ingresos, con porcentajes de cobertura del 50%, 40% o 30%.
Límite mensual: Se fijó un tope máximo de devolución de 5,5 Unidades de Valor Tributario (UVT) al mes, lo que equivale a $287.287 por persona.
Con este mecanismo, el proyecto busca compensar la eliminación de diversos tratamientos preferenciales y la ampliación de la tarifa general del 19% a bienes y servicios que anteriormente gozaban de beneficios fiscales.
Alivio para Mipymes y fomento al crecimiento económico
Como contrapeso a la ampliación de la base del IVA y los ajustes al gasto, el proyecto de ley contempla una reducción en las tasas impositivas para el sector productivo de menor escala. La medida beneficiará a:
- Trabajadores independientes
- Micronegocios y microempresarios
- Pequeños y medianos empresarios (SMEs) y emprendedores
Según lo expuesto por el vicepresidente de Colombia, José Manuel Restrepo, la reducción de la carga tributaria sobre estos segmentos busca incentivar la inversión privada, dinamizar la generación de empleo y elevar los ingresos de los hogares, asegurando que el crecimiento económico sea el motor de sostenibilidad del rescate fiscal.
Apuestas y juegos en línea: el IVA entra al entorno digital
El proyecto extiende la aplicación formal del IVA (19%) a la circulación, venta u operación de juegos de suerte y azar operados por internet, manteniendo como única excepción a las loterías tradicionales.
Territorialidad y retención: El impuesto se causará siempre que el apostador tenga residencia fiscal o domicilio en Colombia. La responsabilidad de declarar y pagar el tributo recaerá sobre el operador, incluso si presta sus servicios desde el exterior.
Base gravable sobre depósitos: Cada vez que un usuario ingrese dinero, transferencias o criptoactivos a su cuenta para apostar, la base gravable se calculará dividiendo el valor del depósito entre 1,19 para aplicar la tarifa del 19%.
Sanciones: La Dirección de Impuestos y Aduanas Nacionales (DIAN) podrá ordenar el bloqueo de páginas web a los proveedores de internet frente a operadores no autorizados o sancionados. Asimismo, el impuesto a las ganancias ocasionales sobre premios se fijará en un 30%.
- Ley de Ajuste Fiscal: principales cambios, análisis y reacciones
Impuestos al consumo y recursos directos para la salud
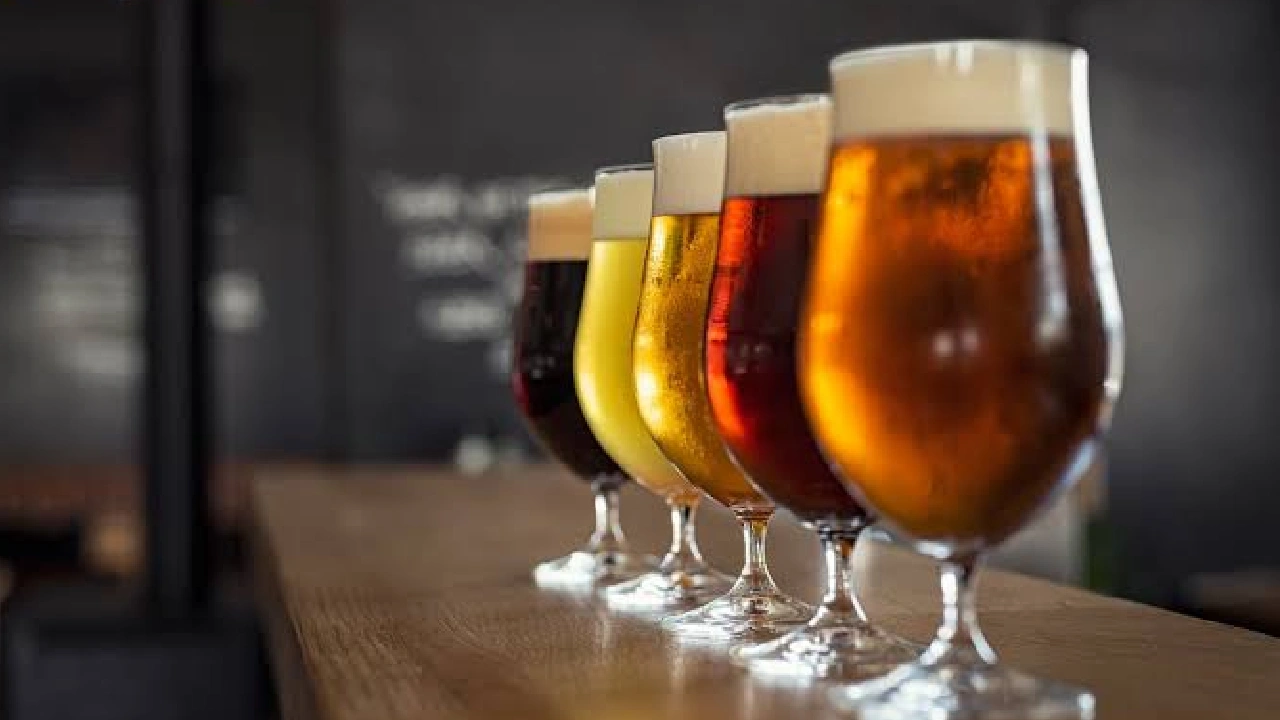
En materia de bebidas alcohólicas, cigarrillos y productos de vapeo, la norma combina el IVA general con componentes específicos:
Cervezas, sifones y refajos: Asumirán un componente del 10% sobre el precio de venta al público (certificado por el DANE), sumado a un componente específico de $330 por grado alcoholimétrico en unidades de 330 cc (actualizable a IPC + 4% a partir de 2028). Las cervezas sin alcohol no pagarán el componente por grado de alcohol, pero sí asumirán el 10%.
Tabaco y vapeadores: Los cigarrillos y tabaco calentado tendrán un componente específico de $7.823 por cajetilla en 2027 (subiendo a $11.200 en 2028) más el del 10%. Se incluye expresamente en el impuesto a los vapeadores y sistemas electrónicos (SEAN/SSSN).
El recaudo adicional por estos conceptos irá destinado específicamente a financiar el aseguramiento en salud, garantizar el acceso a medicamentos y cumplir los compromisos financieros acumulados con el personal médico y asistencial.
Protecciones al gasto social y austeridad administrativa
El texto ratifica que permanecerán excluidos del IVA los servicios médicos, hospitalarios, clínicos, odontológicos y de laboratorio, además de los medicamentos, vacunas, anticonceptivos femeninos y insumos de nutrición médica especial. Ninguna medida de austeridad podrá recortar el gasto público social ni menoscabar el derecho a la salud.
Finalmente, la ley contempla la reducción del 50% en los costos de contratos de prestación de servicios para 2027, un recorte del 20% en la nómina del Estado para 2028 (excluyendo a la fuerza pública), y la venta de activos improductivos a través de CISA, destinando al menos el 50% de los ingresos netos de dichas ventas al pago de la deuda pública.