
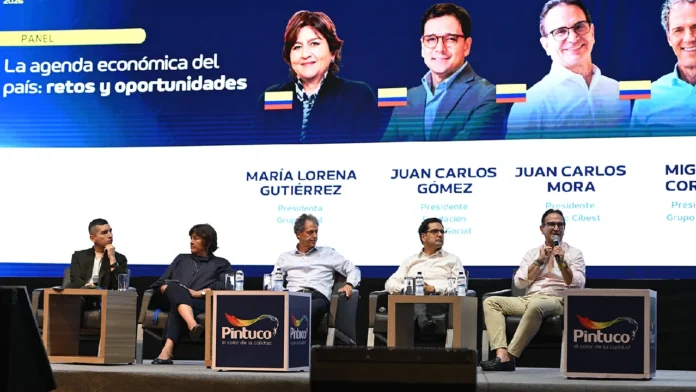
La financiación de vivienda y la recuperación de las ventas fueron algunos de los asuntos centrales del panel financiero en el Congreso de la Construcción 2026, donde representantes del sector financiero analizaron las dificultades que enfrentan los hogares para comprar casa y las medidas que podrían ayudar a reactivar el mercado inmobiliario colombiano.
María Lorena Gutiérrez, presidenta de Grupo Aval, señaló que la recuperación económica requiere una mayor participación de la inversión privada, especialmente en actividades como la industria y la construcción. En su intervención, advirtió que una eventual reducción del crecimiento del gasto público podría afectar la actividad económica si no se compensa con nuevos recursos provenientes del sector privado.
La directiva sostuvo que el país necesita un ajuste fiscal creíble que contribuya a recuperar la confianza de los mercados. Desde su perspectiva, las dificultades para acceder a opciones de financiación de vivienda no responden únicamente a las condiciones de los bancos, sino también al contexto macroeconómico y al comportamiento de la inflación.
Subsidios y garantías, opciones para reactivar el mercado de vivienda en Colombia
Por su parte, Juan Carlos Mora, presidente de Grupo Cibest, planteó la necesidad de explorar mecanismos que permitan movilizar recursos hacia la adquisición de vivienda, incluso mientras las tasas de interés permanecen elevadas para contener la inflación.
#Congreso | Juan Carlos Mora, presidente del Grupo Cibest (@Bancolombia ), se refirió en el Congreso de la Construcción 2026 de (@CamacolColombia ) a los retos de la financiación de vivienda en Colombia.
“Creo que hay una realidad y lo hablábamos también, las tasas de interés van a estar en unos niveles que son elevados para combatir la inflación, esa es la función del Banco de la República, lo van a seguir haciendo y lo van a seguir haciendo por un periodo de tiempo hasta que la inflación responda”, dijo Mora.
El directivo planteó explorar mecanismos como fondos de pensiones destinados a vivienda y modelos de arrendamiento que permitan acceder a la propiedad, mediante el trabajo conjunto entre el Gobierno, los constructores y el sector financiero.
Escucha su intervención completa:
— 360 Radio (@360RadioCo) October 23, 2026
Entre las alternativas mencionó la participación de fondos de pensiones en instrumentos destinados a financiar vivienda y modelos de arrendamiento que faciliten el acceso posterior a la propiedad. Según explicó, estas opciones requieren coordinación entre el Gobierno nacional, las entidades financieras y las empresas constructoras.
La propuesta busca ampliar las posibilidades de financiación durante un periodo en el que el costo del crédito representa una barrera para parte de los compradores. La idea es encontrar mecanismos que puedan ajustarse cuando cambien las condiciones económicas y financieras.
Subsidios a la tasa de interés para vivienda VIS y VIP
Durante el encuentro también se planteó fortalecer los apoyos para la adquisición de vivienda de interés social (VIS) y vivienda de interés prioritario (VIP). Entre las herramientas mencionadas están las garantías, los subsidios a la tasa de interés y las ayudas directas para la compra.
En la discusión se señaló que los subsidios de compra implican un mayor costo para el Estado, mientras que las garantías y los apoyos a las tasas podrían representar alternativas menos costosas. También se propuso estudiar un esquema que permita reducir las tasas de financiación de aproximadamente el 15 % al 12 %, junto con la posibilidad de sumar unos 60.000 subsidios a los programas existentes en algunas ciudades.
La intervención advirtió sobre la magnitud de la caída en la actividad residencial: las ventas o colocaciones anuales de vivienda, según las cifras mencionadas durante el debate, pasaron de 230.000 a 112.000 unidades. Esta reducción contrasta con la formación de nuevos hogares, estimada en cerca de 280.000 cada año.
#Congreso | El presidente del Grupo Bolívar, Miguel Cortés, explicó qué es el subsidio a la tasa y subsidio a la compra y los beneficios que tendría lograr bajar el porcentaje de los subsidios. Esto en el marco del Congreso de la Construcción realizado en Cartagena por Camacol (@CamacolColombia )
— 360 Radio (@360RadioCo) October 23, 2026
La diferencia entre la oferta disponible y las nuevas necesidades habitacionales puede generar presiones sobre los precios, lo que dificulta todavía más el acceso a una vivienda propia.
Las propuestas expuestas en Cartagena apuntan a combinar instrumentos financieros, apoyo público y participación privada para recuperar la demanda. Su eventual implementación dependerá de las decisiones del Gobierno, la disponibilidad presupuestal y la coordinación con el sector constructor y financiero.